- Clima e eventos extremos
- Regulação e mercado
- Transmissão
O PDE 2036 revela as surpresas da última década no setor elétrico e projeta mudanças em geração, demanda, transmissão e resiliência climática.
Resilion10 min de leitura
Imagem gerada por IA
A EPE (Empresa de Pesquisa Energética) publicou no início de outubro a versão para consulta pública do Relatório Síntese do PDE 2036 (Plano Decenal de Expansão de Energia). O PDE é o principal documento de planejamento do setor energético brasileiro e, por isso, merece uma leitura atenta. No texto de hoje, destaco os principais insights do plano para o setor elétrico.
<br />Começo comparando o PDE 2036 com as previsões feitas há dez anos, no PDE 2026, para mostrar as principais surpresas da última década. Depois resumo as projeções para os próximos dez anos e as tendências por trás delas. Por fim, olho para a transmissão de energia e para a resiliência climática, tema que ganhou espaço no plano.
PDE 2036 vs. PDE 2026: quais foram as surpresas?
Fazer previsões para dez anos à frente não é tarefa simples. Quando comparo o que foi previsto há dez anos com o que realmente aconteceu (na verdade com a estimativa para 2026, ano ainda em curso), não estou fazendo julgamento de valor sobre a capacidade técnica da qualificada equipe da EPE. Meu objetivo é destacar o que mudou de forma inesperada, por isso uso o termo “surpresa”, e não “erro”.
A principal surpresa, o crescimento da geração distribuída, demonstra bem os limites da capacidade de previsão. Em 2016, quando a indústria solar no Brasil ainda engatinhava, não era óbvio prever que o custo dos sistemas solares iria despencar tão rapidamente. Menos óbvio ainda era prever que o Congresso aprovaria, no fim de 2021, um Marco Legal da GD bastante favorável ao setor. Aliás, isso mostra um desafio crescente no setor elétrico: o regulador controla cada vez menos as decisões-chave do setor, que passa a ser guiado cada vez mais pelo Legislativo.
Segue então um resumo das principais surpresas:
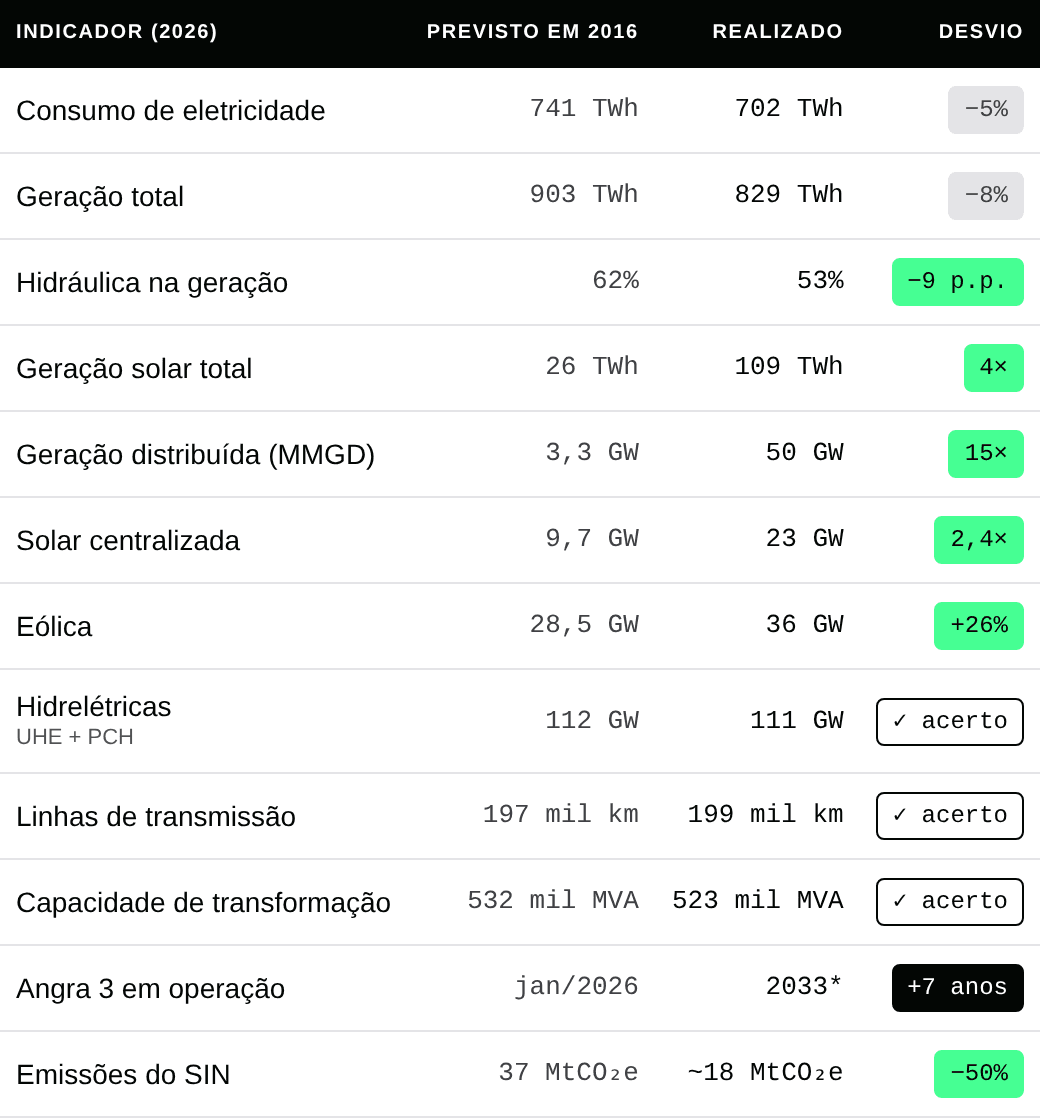
1. As renováveis cresceram muito além do previsto. O PDE 2026 projetava 3,3 GW de micro e minigeração distribuída (MMGD) em 2026. Chegamos a cerca de 50 GW, 15 vezes mais. Somadas a geração centralizada e a distribuída, eólica e solar já respondem por 28% da geração, quase o dobro do esperado, e a participação das hidrelétricas caiu para 53% (contra 62% projetados). Como consequência, as emissões do sistema interligado ficaram em cerca de metade do previsto.
2. Saímos da escassez para a sobreoferta. Em 2016, a preocupação era garantir energia suficiente. Hoje sobra energia nas horas de sol, e os cortes de geração (o chamado curtailment), tema que nem aparecia no PDE 2026, se tornaram um dos assuntos mais debatidos do setor. Ao mesmo tempo, garantir potência para atender à demanda no início da noite, quando o sol se põe, passou a ser um dos principais desafios da operação.
3. Consumo e geração ficaram abaixo do esperado. O consumo de eletricidade ficou 5% abaixo da projeção, e a geração, 8%. A explicação está fora do setor: o PIB cresceu 0,5 ponto percentual ao ano a menos que o previsto, e o Censo de 2022 surpreendeu ao mostrar uma população cerca de 5 milhões menor do que o esperado.
4. A EPE acertou em cheio a expansão da transmissão**.** A extensão das linhas e a capacidade das subestações ficaram a menos de 2% do projetado. Não é coincidência: a transmissão é planejada com anos de antecedência, e sua expansão é totalmente controlada pelo regulador, por meio dos leilões.
O que o PDE 2026 previu, e o que aconteceu
SurpresaAcerto (±2%)Abaixo do previstoAtraso
Fontes: EPE/MME, PDE 2026 (dez/2016) e PDE 2036, Relatório Síntese (out/2026, versão para consulta pública). Valores de 2026 são estimativas do PDE 2036. Capacidades previstas no PDE 2026 referem-se ao SIN, sem autoprodução. *Data adotada no PDE 2036, sujeita à deliberação do CNPE.
Previsões do PDE 2026 para o ano de 2026 comparadas às estimativas do PDE 2036 para o mesmo ano.
PDE 2036: o que está no horizonte
Para os próximos dez anos, destaco sete tendências do plano:
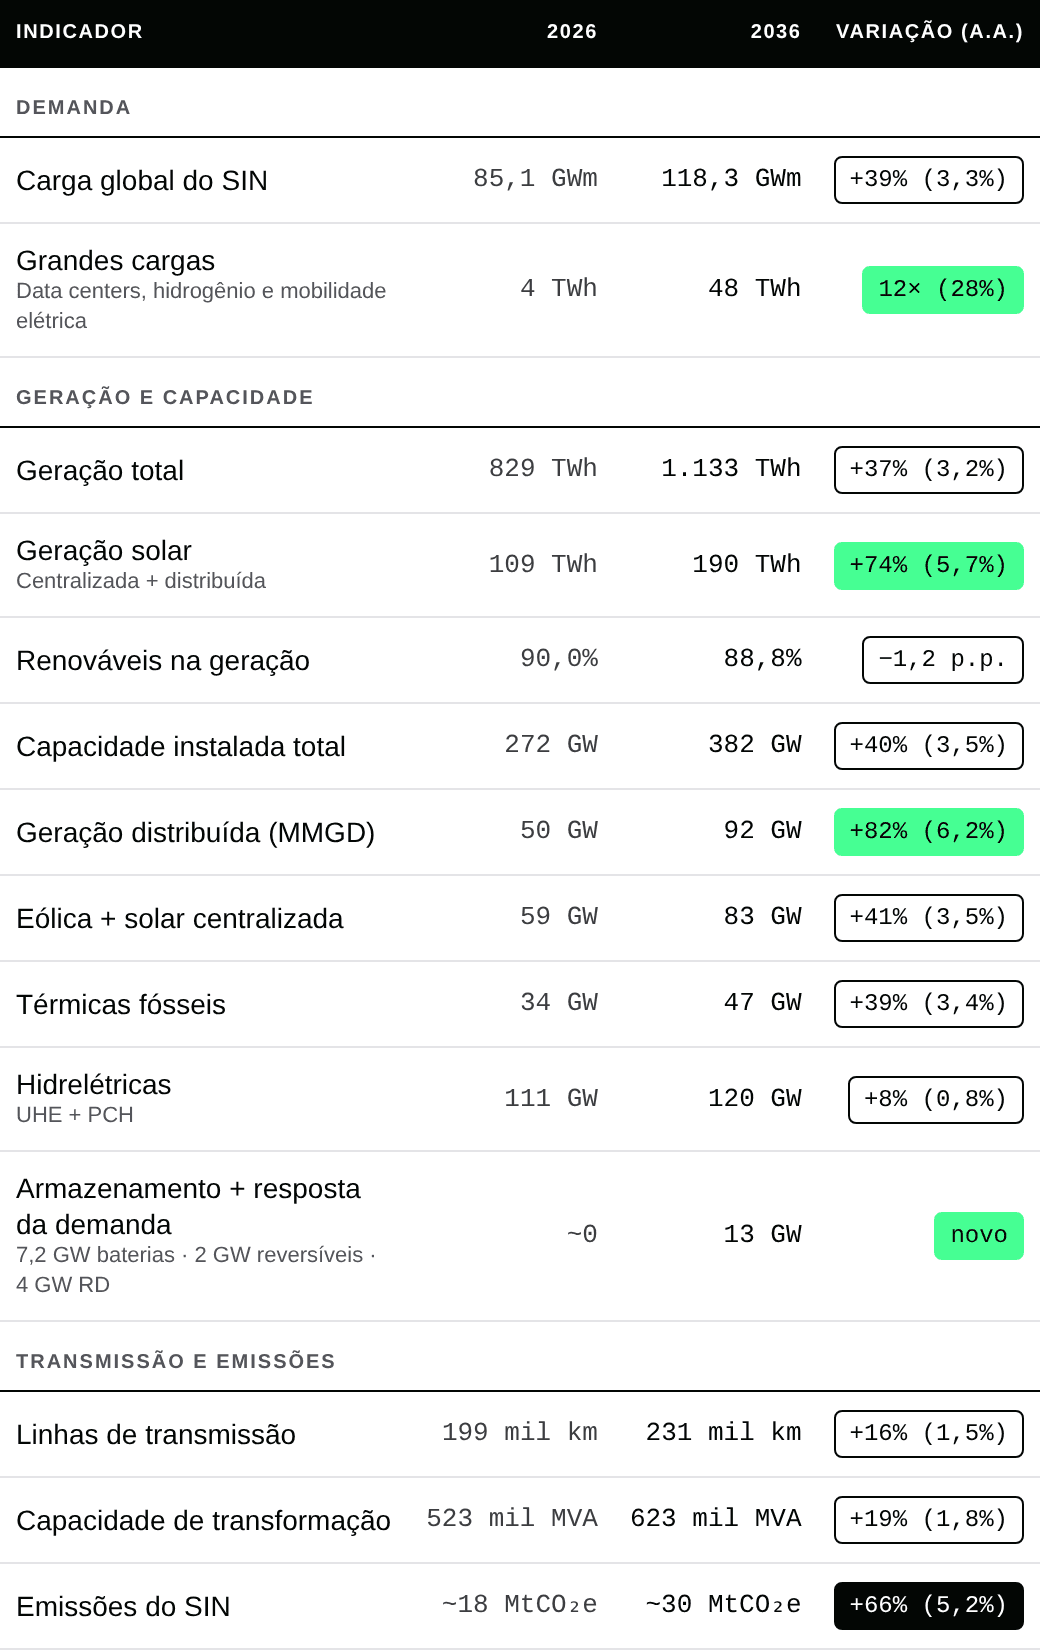
1. A demanda continua crescendo mais rápido que a economia. O PDE projeta que a carga do sistema cresça 3,3% ao ano até 2036, acima dos 2,5% ao ano previstos para o PIB. A eletricidade ganha espaço no consumo de energia do país, passando de 20% para 23% do total. Três fatores explicam esse movimento:
- o uso crescente de ar-condicionado, que aumenta o consumo do comércio e das residências e faz o pico de demanda acontecer nas tardes de verão;
- a eletrificação da economia, em especial do transporte;
- as novas cargas eletrointensivas, com destaque para os data centers.
2. As grandes cargas são a novidade da década. Data centers, plantas de hidrogênio e veículos elétricos devem passar de 4 para 47 TWh por ano, o equivalente a cerca de 5.400 MW médios, ou 5% de todo o consumo de eletricidade do país em 2036. Só os data centers saltam de 3 para 30 TWh, dez vezes mais. São cargas contínuas, concentradas e muito exigentes em confiabilidade. O Sudeste deve receber a maior parte dos novos data centers, mas o Nordeste pode ficar com quase 30%, atraído pelos cabos submarinos de fibra óptica e pela abundância de energia renovável.
3. A geração distribuída lidera a expansão da capacidade. Dos 110 GW que devem ser adicionados até 2036, 41 GW virão das usinas de MMGD, que chegarão a 92 GW e quase 11% da geração. Como a solar só gera durante o dia, em energia o peso é menor: a MMGD responde por pouco menos de um quinto do aumento da geração. A redução gradual de benefícios prevista na Lei 14.300 reduz o ritmo, mas não inverte a tendência dos últimos anos. Já a expansão dos grandes parques eólicos e solares desacelera, refletindo justamente a sobreoferta e os cortes de geração.
4. A prioridade passa da energia para a potência. Essa é a mudança conceitual mais importante do plano. Com muita energia solar, sobra eletricidade ao meio-dia e falta no início da noite. Por isso, a expansão prevista se apoia em dois pilares:
- **+**11 GW de térmicas fósseis. Quase toda essa expansão já foi contratada no Leilão de Reserva de Capacidade de março de 2026. Além do que já está contratado, o plano indica apenas 2,8 GW, metade em adaptação (retrofit) de usinas existentes.
- +13 GW de armazenamento e resposta da demanda. 7,2 GW de baterias a partir de 2028, 2 GW de usinas hidrelétricas reversíveis a partir de 2035 e 4 GW de consumidores remunerados para reduzir o consumo nos momentos críticos.
Mesmo assim, o PDE projeta que os cortes de geração se mantenham, ao longo de toda a década, na mesma ordem de grandeza observada em 2026. Ou seja, o problema perde peso relativo à medida que o consumo cresce, mas não desaparece.
5. Hidrelétricas: pouca expansão e um novo papel. A capacidade hidrelétrica cresce apenas 8%: cerca de 9 GW, puxados por PCHs (4,7 GW) e ampliações de usinas existentes já contratadas (2,9 GW). Usinas novas são só duas (768 MW), mais 820 MW de modernização. As reversíveis entram à parte, como armazenamento.
6. Transmissão em ritmo moderado, mas com novos desafios. A rede deve crescer 16% em extensão e 19% em capacidade de transformação, abaixo do ritmo da carga. Volto a esse ponto adiante.
7. A matriz continua limpa, mas as emissões sobem. A participação de renováveis na geração cai pouco, de 90,0% para 88,8%. Já as emissões do sistema interligado devem crescer 66%, de cerca de 18 para 30 milhões de toneladas de CO₂ equivalente, por conta do aumento de demanda e das térmicas a gás acionadas para garantir a potência na ponta.
Setor elétrico brasileiro, de 2026 a 2036
Crescimento acima de 5% a.a. ou novoDemaisAlta de emissões
Fonte: EPE/MME, PDE 2036, Relatório Síntese (out/2026, versão para consulta pública), Cenário de Referência. Valores de 2026 estimados. Capacidade inclui geração centralizada, sistemas isolados, MMGD e autoprodução. Emissões do SIN de 2026 derivadas do crescimento de 66% informado no relatório.
Principais indicadores do setor elétrico no Cenário de Referência do PDE 2036.
Transmissão: mais do que novas linhas
O PDE 2036 prevê R$ 127 bilhões em investimentos na transmissão até 2036, com 32 mil km de novas linhas e 100 mil MVA de capacidade de transformação adicional. Mais interessante do que os números, porém, são as motivações por trás dos projetos. Destaco três:
- Levar a energia renovável até o consumo. O principal projeto é o Bipolo Nordeste II, uma linha de corrente contínua que vai ampliar a capacidade de exportação de energia do Nordeste para o Sudeste e o Sul. Ele usará pela primeira vez no país a tecnologia VSC, que traz mais estabilidade a uma rede com muita geração eólica e solar, e deve ajudar a reduzir os cortes de geração.
- Conectar as grandes cargas. Vários estudos recentes tratam do reforço da rede em São Paulo, onde se concentram os data centers, e do atendimento a novas cargas no Nordeste, no Centro-Oeste e no Pará.
- Extrair mais da rede existente. A EPE passa a considerar tecnologias que aumentam a capacidade das linhas sem construir novas. Um exemplo é a capacidade dinâmica de linhas (DLR), que usa sensores e dados meteorológicos para calcular, em tempo real, quanto cada linha pode transportar. Segundo o plano, essa capacidade costuma superar o limite estático em 10% a 30%, com implantação em cerca de 14 meses, contra vários anos de uma linha nova.
Resiliência: o clima entrou no planejamento
Uma das mudanças mais relevantes do PDE 2036 em relação aos planos anteriores é o espaço dedicado ao clima. O plano reconhece que a mesma característica que torna a matriz brasileira tão limpa, a dependência de chuva, vento e sol, também a torna mais exposta à variabilidade climática. Secas prolongadas, chuvas intensas, ventos severos e ondas de calor podem afetar a demanda, a geração e a própria infraestrutura, espalhada por todo o território. Também entra em cena a expressão "eventos extremos", que sequer aparecia no PDE 2026.
Na transmissão, o PDE afirma que a resiliência climática se tornou prioridade e que o planejamento passou a incluir análises de vulnerabilidade, risco e recuperação da rede. Exemplos disso são a revisão dos projetos de transmissão em Porto Alegre após as enchentes de 2024 e o Roadmap para o Fortalecimento da Resiliência do Setor Elétrico, publicado pela EPE em 2026.
É um avanço importante. Ainda assim, o planejamento olha para o sistema como um todo: onde reforçar, que interligação construir. A resiliência de cada linha e de cada torre depende de outra camada de informação, que é saber quais ativos estão mais expostos a cada ameaça e onde investir primeiro. Como já discutimos em textos anteriores, é nessa escala que boa parte do trabalho de adaptação ainda está por fazer.
Conclusão
Olhando para trás, a última década mostrou que o setor elétrico mudou mais rápido do que os planos conseguiram antecipar, sobretudo onde as decisões estão espalhadas entre milhões de consumidores e investidores. Olhando para frente, o PDE 2036 aponta um desafio diferente: não se trata mais de produzir energia suficiente, mas de entregá-la na hora certa e no lugar certo, com uma rede preparada para cargas maiores e para um clima mais extremo.
Se os próximos dez anos se parecerem com os últimos, algumas dessas projeções também vão nos surpreender. A melhor forma de se preparar é acompanhar de perto o que pode mudar e ponderar bem os riscos. Quem os enxerga antes toma melhores decisões.
Fontes: EPE/MME, PDE 2026 (2017) e PDE 2036: Relatório Síntese, versão para consulta pública (outubro de 2026).