- Clima y eventos extremos
- Regulación y mercado
- Transmisión
Las sorpresas de la última década y las proyecciones del PDE 2036 para la demanda, generación, transmisión y resiliencia climática del sector eléctrico brasileño.
Resilion10 min de lectura
Imagen generada por IA
La EPE (Empresa de Investigación Energética de Brasil) publicó a principios de octubre la versión para consulta pública del Informe de Síntesis del PDE 2036 (Plan Decenal de Expansión Energética). El PDE es el principal documento de planificación del sector energético brasileño y, por ello, merece una lectura detenida. En el texto de hoy destaco los principales hallazgos del plan para el sector eléctrico.
<br />Comienzo comparando el PDE 2036 con las previsiones realizadas hace diez años en el PDE 2026, para mostrar las principales sorpresas de la última década. Después resumo las proyecciones para los próximos diez años y las tendencias que las sustentan. Por último, analizo la transmisión eléctrica y la resiliencia climática, un tema que ha ganado espacio en el plan.
PDE 2036 frente al PDE 2026: ¿cuáles fueron las sorpresas?
Hacer previsiones a diez años no es sencillo. Cuando comparo lo previsto hace una década con lo que realmente ocurrió (en realidad, con las estimaciones para 2026, un año que todavía está en curso), no estoy emitiendo un juicio de valor sobre la capacidad técnica del competente equipo de la EPE. Mi objetivo es destacar qué cambió de manera inesperada; por eso utilizo la palabra «sorpresa» y no «error».
La mayor sorpresa, el crecimiento de la generación distribuida, muestra claramente los límites de la previsión. En 2016, cuando la industria solar brasileña apenas comenzaba, no era evidente que el costo de los sistemas solares caería tan rápidamente. Menos evidente aún era que el Congreso aprobaría, a finales de 2021, un marco legal para la generación distribuida muy favorable al sector. Esto también demuestra un desafío creciente para el sector eléctrico: el regulador controla cada vez menos las decisiones clave, que pasan a estar cada vez más guiadas por el poder legislativo.
Este es un resumen de las principales sorpresas:
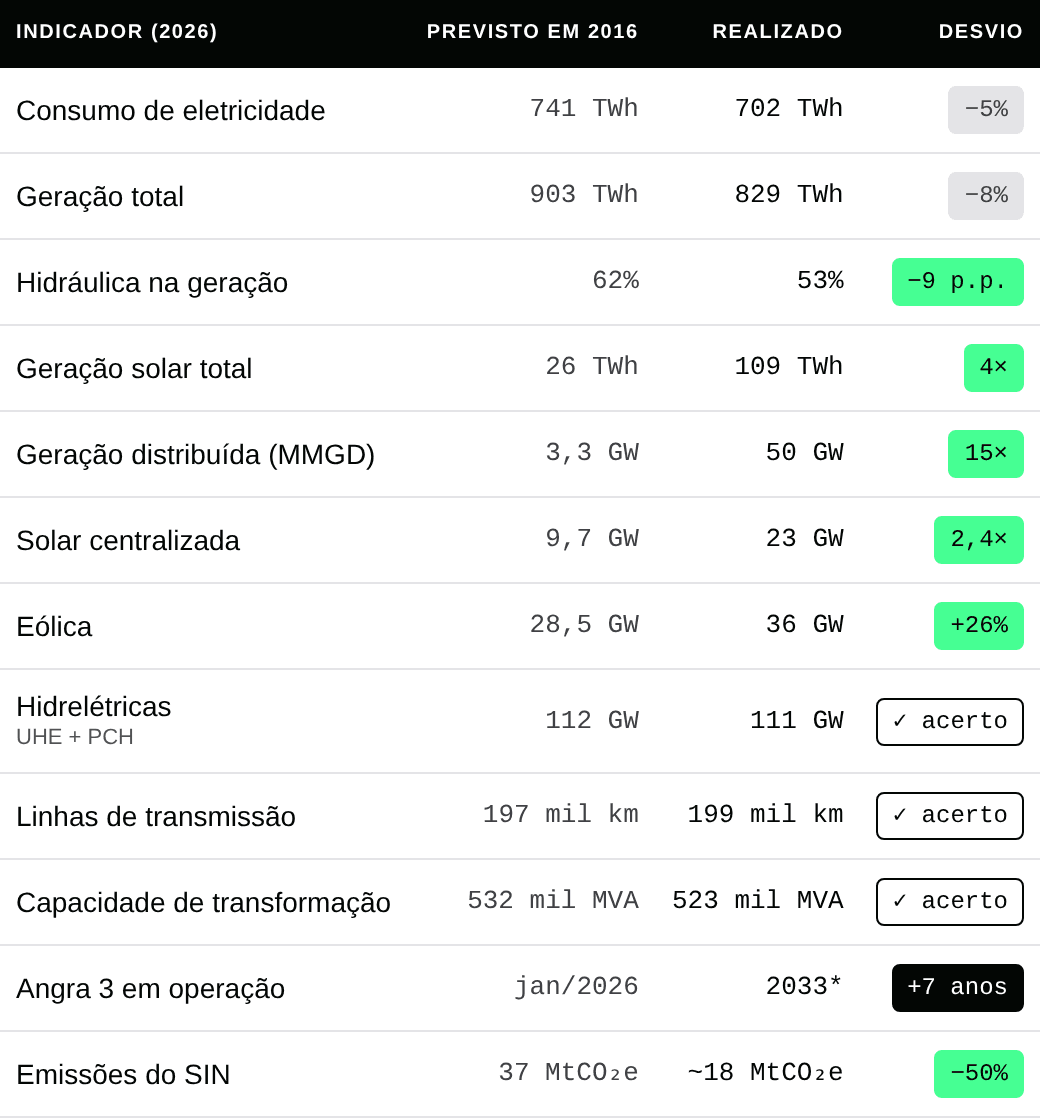
1. Las renovables crecieron mucho más de lo previsto. El PDE 2026 proyectaba 3,3 GW de micro y minigeneración distribuida (MMGD) en 2026. Llegamos a unos 50 GW, quince veces más. Sumando la generación centralizada y la distribuida, la eólica y la solar ya representan el 28% de la generación, casi el doble de lo esperado, mientras que la participación hidroeléctrica cayó al 53% (frente al 62% proyectado). En consecuencia, las emisiones del sistema interconectado quedaron en torno a la mitad de lo previsto.
2. Pasamos de la escasez a la sobreoferta. En 2016, la preocupación era garantizar suficiente energía. Hoy sobra electricidad durante las horas de sol, y los recortes de generación (el llamado curtailment), un tema que ni siquiera aparecía en el PDE 2026, se han convertido en uno de los asuntos más debatidos del sector. Al mismo tiempo, garantizar potencia para atender la demanda al comienzo de la noche, cuando se pone el sol, se ha vuelto uno de los mayores desafíos operativos.
3. El consumo y la generación quedaron por debajo de lo esperado. El consumo eléctrico fue un 5% inferior a la proyección y la generación, un 8%. La explicación está fuera del sector: el PIB creció 0,5 puntos porcentuales anuales menos de lo previsto, y el Censo de 2022 sorprendió al revelar una población unos cinco millones de habitantes menor de la esperada.
4. La EPE acertó de lleno en la expansión de la transmisión. La extensión de las líneas y la capacidad de las subestaciones quedaron a menos de un 2% de lo proyectado. No es casualidad: la transmisión se planifica con años de antelación y su expansión está totalmente controlada por el regulador mediante subastas.
Lo que pronosticó el PDE 2026 y lo que ocurrió
Sorpresa · Acierto (±2%) · Por debajo de lo previsto · Retraso
Fuentes: EPE/MME, PDE 2026 (dic./2016) y PDE 2036, Informe de Síntesis (oct./2026, versión para consulta pública). Las cifras de 2026 son estimaciones del PDE 2036. Las capacidades previstas en el PDE 2026 se refieren al Sistema Interconectado Nacional (SIN), sin autoproducción. *Fecha adoptada en el PDE 2036, sujeta a decisión del CNPE.
Previsiones del PDE 2026 para el año 2026 comparadas con las estimaciones del PDE 2036 para ese mismo año.
PDE 2036: qué nos espera
Para los próximos diez años, destaco siete tendencias del plan:
1. La demanda sigue creciendo más rápido que la economía. El PDE proyecta que la carga del sistema crezca un 3,3% anual hasta 2036, por encima del 2,5% anual previsto para el PIB. La electricidad gana peso en el consumo energético del país, pasando del 20% al 23% del total. Tres factores explican esta evolución:
- El uso creciente del aire acondicionado, que aumenta el consumo comercial y residencial y hace que el pico de demanda se produzca durante las tardes de verano;
- La electrificación de la economía, especialmente del transporte;
- Las nuevas cargas electrointensivas, en particular los centros de datos.
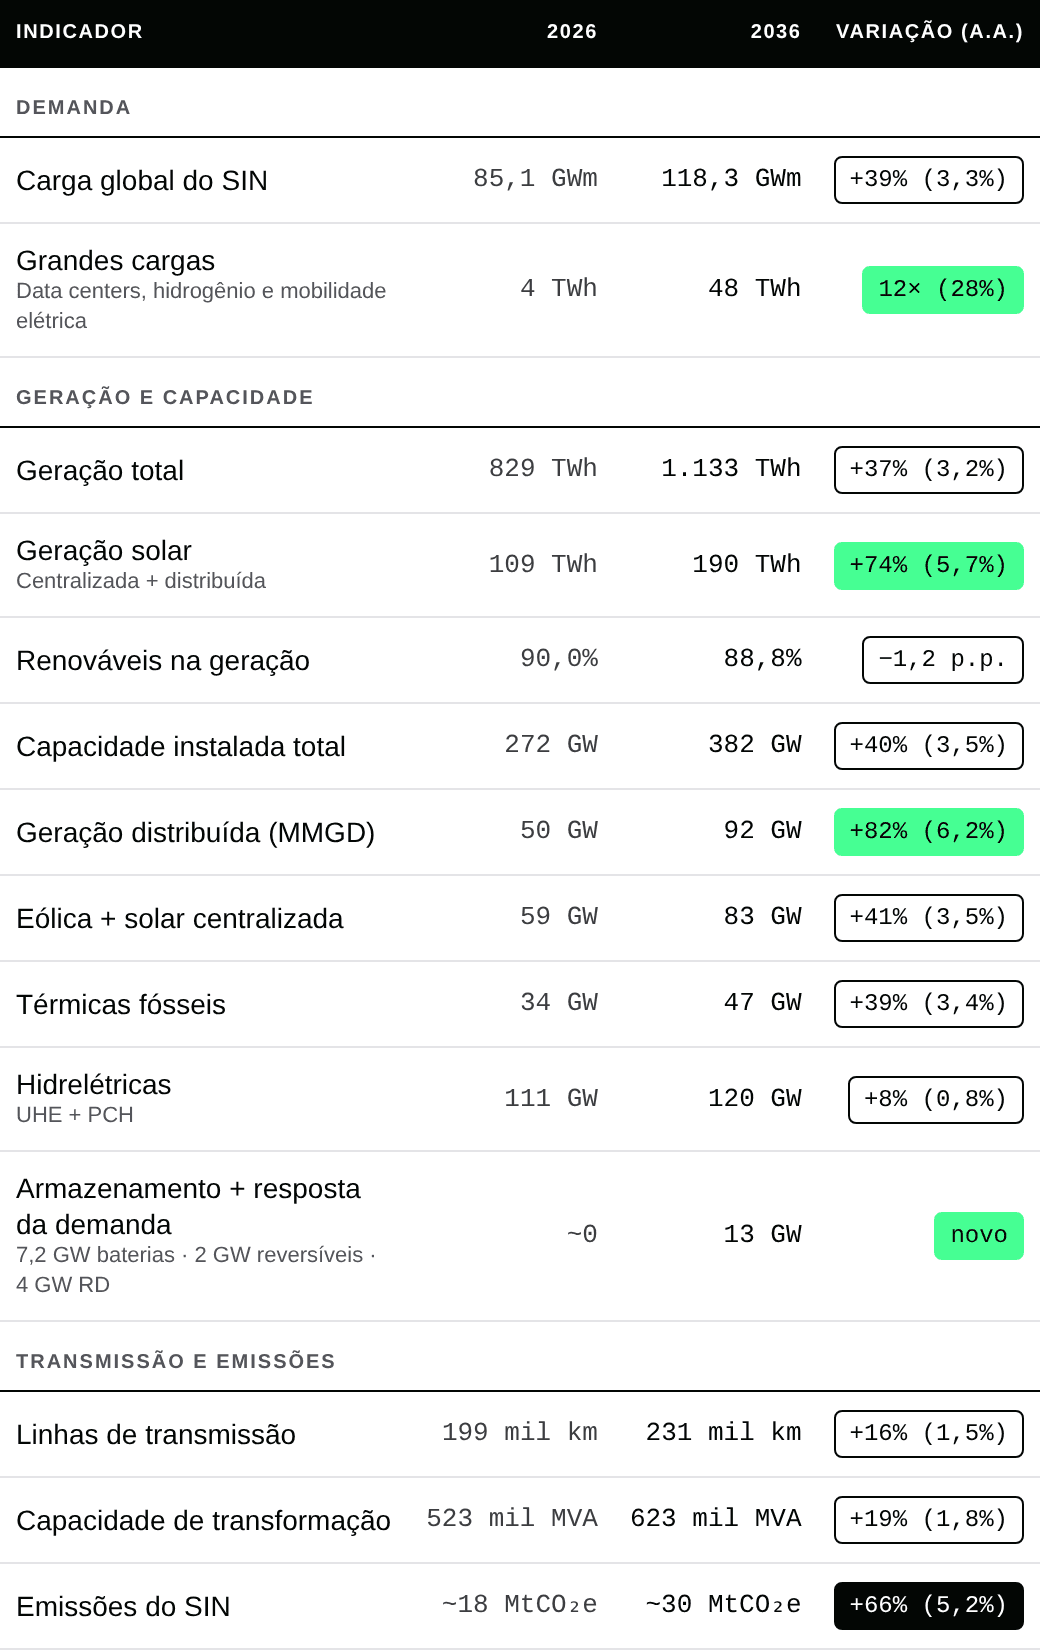
2. Las grandes cargas son la novedad de la década. Los centros de datos, las plantas de hidrógeno y los vehículos eléctricos deberían pasar de 4 a 47 TWh anuales, equivalentes a unos 5.400 MW medios, o el 5% de todo el consumo eléctrico de Brasil en 2036. Solo los centros de datos pasan de 3 a 30 TWh, diez veces más. Son cargas continuas, concentradas y con elevadas exigencias de fiabilidad. El Sudeste debería albergar la mayoría de los nuevos centros de datos, pero el Nordeste podría captar casi el 30%, atraído por los cables submarinos de fibra óptica y la abundancia de energías renovables.
3. La generación distribuida lidera la expansión de capacidad. De los 110 GW que se añadirán hasta 2036, 41 GW procederán de instalaciones MMGD, que alcanzarán 92 GW y casi el 11% de la generación. Como la solar solo produce durante el día, su peso en términos de energía es menor: la MMGD representa algo menos de una quinta parte del aumento de generación. La reducción gradual de beneficios contemplada en la Ley 14.300 frena el ritmo, pero no revierte la tendencia de los últimos años. La expansión de los grandes parques eólicos y solares, por su parte, se desacelera precisamente por la sobreoferta y los recortes de generación.
4. La prioridad pasa de la energía a la potencia. Es el cambio conceptual más importante del plan. Con tanta energía solar, sobra electricidad al mediodía y falta al comienzo de la noche. Por eso, la expansión prevista se apoya en dos pilares:
- +11 GW de centrales térmicas fósiles. Casi toda esta expansión ya se contrató en la Subasta de Reserva de Capacidad de marzo de 2026. Más allá de los proyectos contratados, el plan contempla apenas 2,8 GW, la mitad mediante adaptaciones (retrofit) de centrales existentes.
- +13 GW de almacenamiento y respuesta de la demanda. Se incluyen 7,2 GW de baterías a partir de 2028, 2 GW de centrales hidroeléctricas reversibles a partir de 2035 y 4 GW de consumidores remunerados por reducir su consumo en momentos críticos.
Aun así, el PDE prevé que los recortes de generación se mantengan durante toda la década en el mismo orden de magnitud observado en 2026. Es decir, el problema pierde importancia relativa a medida que crece el consumo, pero no desaparece.
5. Hidroeléctricas: poca expansión y un nuevo papel. La capacidad hidroeléctrica crece apenas un 8%, unos 9 GW, impulsada por pequeñas centrales hidroeléctricas (4,7 GW) y ampliaciones ya contratadas de instalaciones existentes (2,9 GW). Solo se prevén dos nuevas centrales (768 MW), además de 820 MW de modernización. Las reversibles se contabilizan por separado como almacenamiento.
6. La transmisión crece moderadamente, pero afronta nuevos desafíos. La red debería crecer un 16% en longitud y un 19% en capacidad de transformación, por debajo del ritmo de la demanda. Retomaré este punto más adelante.
7. La matriz sigue siendo limpia, pero aumentan las emisiones. La participación de las renovables en la generación apenas baja del 90,0% al 88,8%. Sin embargo, se espera que las emisiones del sistema interconectado aumenten un 66%, de unos 18 a 30 millones de toneladas de CO₂ equivalente, por el incremento de la demanda y el uso de centrales térmicas de gas para garantizar potencia en las horas punta.
Sector eléctrico brasileño, de 2026 a 2036
Crecimiento superior al 5% anual o nuevo · Otros · Aumento de emisiones
Fuente: EPE/MME, PDE 2036, Informe de Síntesis (oct./2026, versión para consulta pública), Escenario de Referencia. Los valores de 2026 son estimaciones. La capacidad incluye generación centralizada, sistemas aislados, MMGD y autoproducción. Las emisiones del SIN en 2026 se derivan del crecimiento del 66% informado en el documento.
Principales indicadores del sector eléctrico en el Escenario de Referencia del PDE 2036.
Transmisión: más que nuevas líneas
El PDE 2036 prevé inversiones de 127.000 millones de reales en transmisión hasta 2036, con 32.000 km de nuevas líneas y 100.000 MVA adicionales de capacidad de transformación. Más interesantes que las cifras, sin embargo, son las razones detrás de los proyectos. Destaco tres:
- Llevar las renovables hasta los centros de consumo. El principal proyecto es el Bipolo Nordeste II, una línea de corriente continua que aumentará la capacidad de exportación de electricidad del Nordeste hacia el Sudeste y el Sur. Utilizará por primera vez en Brasil la tecnología VSC, que aporta más estabilidad a una red con mucha generación eólica y solar y debería ayudar a reducir los recortes de generación.
- Conectar las grandes cargas. Varios estudios recientes tratan sobre el refuerzo de la red en São Paulo, donde se concentran los centros de datos, y sobre el suministro a nuevas cargas en el Nordeste, el Centro-Oeste y Pará.
- Aprovechar mejor la red existente. La EPE comienza a considerar tecnologías que aumentan la capacidad de las líneas sin construir otras nuevas. Un ejemplo es la capacidad dinámica de líneas (dynamic line rating, DLR), que utiliza sensores y datos meteorológicos para calcular en tiempo real cuánto puede transportar cada línea. Según el plan, esta capacidad suele superar el límite estático entre un 10% y un 30%, con una implementación de unos 14 meses, frente a los varios años que requiere una nueva línea.
Resiliencia: el clima entra en la planificación
Uno de los cambios más relevantes del PDE 2036 respecto a planes anteriores es la atención dedicada al clima. El documento reconoce que la misma característica que hace tan limpia la matriz eléctrica brasileña —su dependencia de la lluvia, el viento y el sol— también la vuelve más vulnerable a la variabilidad climática. Las sequías prolongadas, las lluvias intensas, los vientos severos y las olas de calor pueden afectar la demanda, la generación y la propia infraestructura, distribuida por todo el territorio. También aparece la expresión «eventos extremos», que ni siquiera figuraba en el PDE 2026.
En transmisión, el PDE afirma que la resiliencia climática se ha convertido en una prioridad y que la planificación ahora incluye análisis de vulnerabilidad, riesgo y recuperación de la red. Algunos ejemplos son la revisión de los proyectos de transmisión en Porto Alegre tras las inundaciones de 2024 y la Hoja de Ruta para el Fortalecimiento de la Resiliencia del Sector Eléctrico, publicada por la EPE en 2026.
Es un avance importante. Aun así, la planificación observa el sistema como un todo: dónde reforzar y qué interconexión construir. La resiliencia de cada línea y cada torre depende de otra capa de información: saber qué activos están más expuestos a cada amenaza y dónde invertir primero. Como ya comentamos en artículos anteriores, es en esa escala donde todavía queda buena parte del trabajo de adaptación por realizar.
Conclusión
Mirando atrás, la última década demostró que el sector eléctrico cambió más rápido de lo que los planes pudieron anticipar, sobre todo allí donde las decisiones se reparten entre millones de consumidores e inversores. Mirando hacia el futuro, el PDE 2036 señala un desafío diferente: ya no se trata solo de producir suficiente energía, sino de suministrarla en el momento y lugar adecuados, con una red preparada para cargas mayores y un clima más extremo.
Si los próximos diez años se parecen a los últimos, algunas de estas proyecciones también nos sorprenderán. La mejor forma de prepararse es seguir de cerca lo que puede cambiar y evaluar cuidadosamente los riesgos. Quien los detecta antes toma mejores decisiones.
Fuentes: EPE/MME, PDE 2026 (2017) y PDE 2036: Informe de Síntesis, versión para consulta pública (octubre de 2026).